
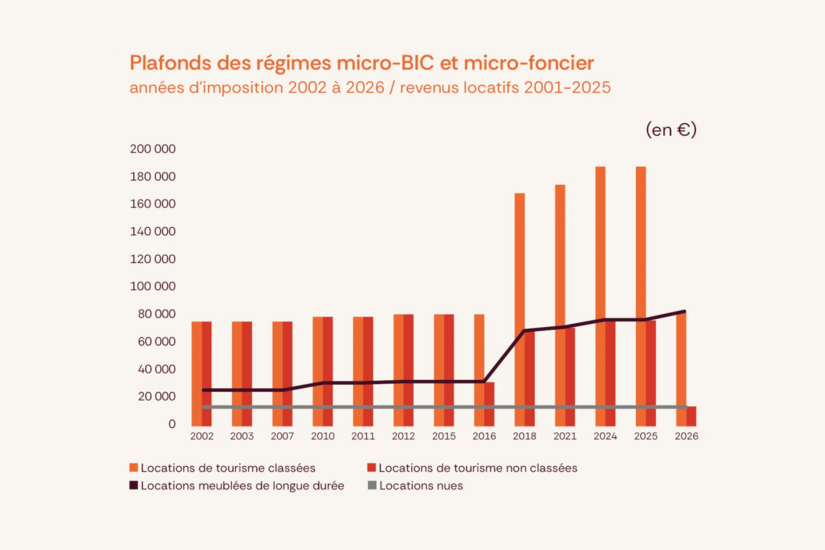
Actuellement en discussion au Sénat, le projet de loi de finances pour 2027 remet en débat la fiscalité locative.
Dans son étude sur les meublés de longue durée, l’ANIL met en perspective ce débat.
Ce qu’il faut en retenir :
- La fiscalité des meublés de longue durée a toujours été plus favorable que la fiscalité de la location nue et son évolution dans le temps a été dans le sens d’avantages croissants.
- Depuis le milieu des années 2000, la fiscalité de la location nue n’a pas connu de réforme, en dehors du champ de l’investissement locatif dans le neuf, alors que la fiscalité des meublés de longue durée et de tourisme a le plus souvent fluctué de manière favorable.
- Depuis la loi de finances pour 2016, meublés de tourisme classés et non classés sont différenciés au plan fiscal. Depuis la loi de finances pour 2024 et la loi Le Meur la même année, la fiscalité des meublés de tourisme non classés, apparentés aux logements proposés sur la plateforme Airbnb, est aligné sur la fiscalité des logements loués vides et la fiscalité des meublés de tourisme classés sur la fiscalité des meublés de longue durée.
Quelle sera la prochaine étape du processus de « rapprochement des caractéristiques des régimes de la location nue et de la location meublée non professionnelle (LMNP) », tel que le PLF initial pour 2027 ambitionnait de le poursuivre ?
Le débat sur le “statut du bailleur privé” reste entier. Jusqu’à quel point la fiscalité locative a-t-elle vocation à être simplifiée et harmonisée ? Et comment le serait-elle : en rendant la fiscalité des meublés moins attractive ou la fiscalité de la location nue plus attractive ? En distinguant les meublés de tourisme des meublés de longue durée ? En distinguant la location nue dans le neuf et dans l’ancien ?
Histoire à suivre.